Regulamin sklepu internetowego z płatnościami odroczonymi
Masz swój regulamin sklepu internetowego? Czy wiesz, że 65% polskich e-sklepów oferuje już opcję „kup teraz, zapłać później”, ale tylko 23% ma prawidłowo skonstruowany regulamin sklepu internetowego w tym zakresie? To pokazuje raport PayPo z końca 2025 roku. Co więcej, średnia wartość koszyka przy płatności odroczonej jest o 38% wyższa niż przy tradycyjnych metodach. Brzmi kusząco, prawda?
Niestety, większość właścicieli sklepów popełnia ten sam błąd: wdraża techniczne rozwiązanie płatności odroczonych, ale zapomina o fundamentach prawnych. W konsekwencji UOKiK w 2024 roku nałożył kary na kilkanaście sklepów za nieprawidłowe regulowanie tej kwestii. Średnia kara wyniosła 45 tysięcy złotych – od niejasnych zapisów o odpowiedzialności, przez błędne informowanie o kosztach, aż po naruszenia RODO.
W tym artykule pokażę Ci, jak poprawnie uwzględnić płatności odroczone w regulaminie sklepu internetowego. Dowiesz się również, jakie pułapki prawne czyhają na przedsiębiorców oraz jak zabezpieczyć się przed odpowiedzialnością za działania operatorów płatności typu PayPo, Twisto czy Klarna.
Czym są płatności odroczone i dlaczego potrzebujesz specjalnych zapisów?
Płatności odroczone, znane jako BNPL (Buy Now, Pay Later), to forma rozliczenia, w której konsument otrzymuje towar natychmiast, ale płaci za niego później. Zazwyczaj termin płatności wynosi 30 dni lub rozłożony jest na kilka miesięcznych rat. W Polsce najpopularniejsze systemy to PayPo, Twisto, Klarna oraz PayU Płać później.
Podstawowe modele płatności odroczonych na polskim rynku
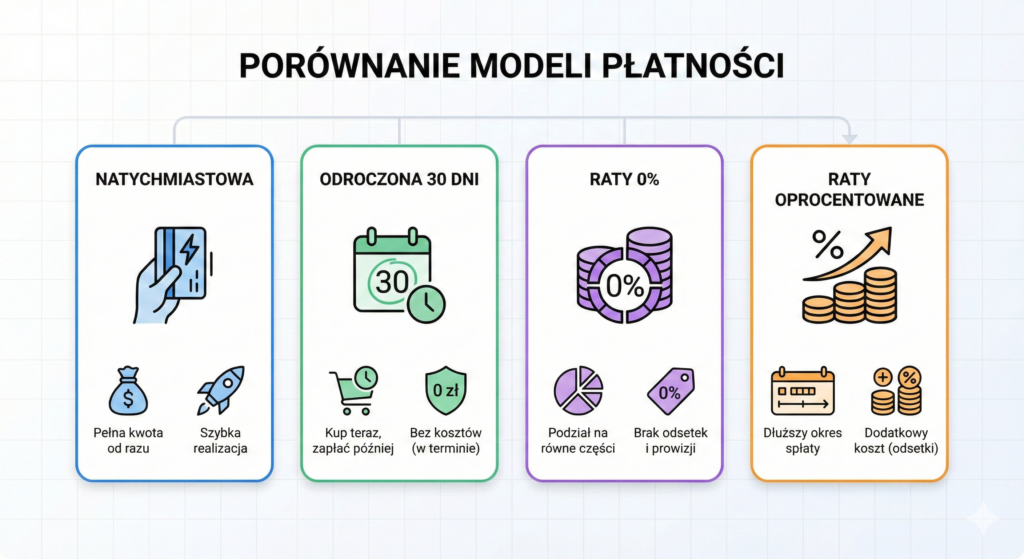
Model 1: Odroczenie bezkosztowe (30 dni)
W tym wariancie konsument ma 30 dni na zapłatę bez dodatkowych kosztów. Jednocześnie operator płatności płaci sprzedawcy natychmiast, potrącając prowizję w wysokości 2-4%. W przypadku gdy konsument nie zapłaci, windykacja staje się problemem operatora, a nie sprzedawcy.
Model 2: Raty 0% oprocentowania
Tutaj płatność jest rozłożona na 3-12 rat bez odsetek. Prowizję dla operatora pokrywa sprzedawca (3-6%) lub klient, zależnie od umowy. Ponadto operator płaci sprzedawcy z góry lub po spłacie rat – według ustalonego modelu współpracy.
Model 3: Raty z oprocentowaniem
Ten model to faktycznie pożyczka konsumencka z RRSO często wynoszącym 10-25%. Wymaga to szczególnych zapisów prawnych, ponieważ operator musi posiadać licencję na udzielanie kredytów konsumenckich.
Dlaczego Twój regulamin sklepu internetowego musi szczegółowo regulować płatności odroczone?
Po pierwsze, podział odpowiedzialności między sklepem a operatorem płatności musi być krystalicznie jasny. Po drugie, kwestia momentu zawarcia umowy – czy umowa powstaje po zatwierdzeniu przez operatora, czy wcześniej? Po trzecie, procedura odstąpienia od umowy – jak zwroty działają przy płatnościach odroczonych?
Dodatkowo istnieją wymogi RODO – operator przetwarza dane klientów, więc musisz to ujawnić. Wreszcie, koszty i prowizje – kto je ponosi i kiedy konsument musi być o tym informowany? Wszystkie te aspekty wymagają precyzyjnych zapisów w regulaminie.
Obowiązkowe elementy regulaminu – krok po kroku
Element 1: Opis formy płatności w dedykowanej sekcji
Podstawowy zapis powinien wyglądać następująco:
"§X. PŁATNOŚĆ ODROCZONA

Sklep oferuje płatność odroczoną obsługiwaną przez operatora: PayPo S.A.
z siedzibą w Poznaniu.

Warunki:
- Termin płatności: 30 dni od daty zakupu,
- Dostępność: po pozytywnej weryfikacji przez operatora,
- Koszty: brak przy terminowej płatności (prowizja pokrywana przez Sprzedawcę),
- Opóźnienia: mogą zostać naliczone odsetki zgodnie z regulaminem operatora.

WAŻNE: Wybierając tę opcję, Klient zawiera odrębną umowę z operatorem.
Sprzedawca nie jest stroną tej umowy.

Szczegółowe warunki: [link do regulaminu operatora]."
Kluczowe elementy to: nazwa operatora (transparentność), termin płatności (jasno określony), informacja o kosztach oraz konsekwencje opóźnień. Ponadto należy dodać odesłanie do regulaminu operatora.
Element 2: Moment zawarcia umowy sprzedaży
To kluczowa kwestia prawna. W związku z tym zalecamy następujący wariant:
"§Y. ZAWARCIE UMOWY PRZY PŁATNOŚCI ODROCZONEJ

Umowa sprzedaży zostaje zawarta w momencie otrzymania przez Klienta
potwierdzenia przyjęcia zamówienia, które następuje PO POZYTYWNEJ
WERYFIKACJI przez operatora płatności.

Proces wygląda następująco:
1. Klient składa zamówienie z płatnością odroczoną,
2. Operator weryfikuje zdolność płatniczą (decyzja w kilkadziesiąt sekund),
3. Po akceptacji: Sklep wysyła potwierdzenie = ZAWARCIE UMOWY,
4. Po odrzuceniu: Klient otrzymuje propozycję innej formy płatności.

Sklep zastrzega prawo do anulowania zamówienia, jeżeli operator
nie zaakceptuje transakcji."
Dzięki temu unikasz sytuacji, w której masz zawartą umowę, ale operator odrzucił płatność. W rezultacie chronisz się przed sporami prawnymi i frustracją klientów.
Element 3: Podział odpowiedzialności
Jasne rozgraniczenie kompetencji jest niezbędne:
"§Z. ODPOWIEDZIALNOŚĆ

Sprzedawca odpowiada za:
- prawidłową realizację zamówienia (dostawa, jakość towaru),
- obsługę reklamacji i zwrotów.

Operator odpowiada za:
- weryfikację zdolności płatniczej,
- obsługę płatności i windykację.

Sprzedawca NIE ODPOWIADA za:
- odmowę przyznania płatności przez operatora,
- błędy w systemie operatora,
- spory Klient-operator dotyczące spłaty.

W sprawach płatności kontakt z operatorem: [dane kontaktowe]."
W ten sposób klient od razu wie, do kogo ma się zwrócić w razie problemu. Ponadto chronisz się przed odpowiedzialnością za działania operatora.
Element 4: Procedura odstąpienia od umowy
Płatności odroczone komplikują zwroty, dlatego musisz to dokładnie wyjaśnić:
"§A. ODSTĄPIENIE PRI PŁATNOŚCI ODROCZONEJ

Konsument ma prawo odstąpić w ciągu 14 dni, niezależnie od formy płatności.

Procedura zwrotu:
1. Klient składa oświadczenie o odstąpieniu,
2. Odsyła towar w ciągu 14 dni,
3. Sklep weryfikuje stan i akceptuje zwrot,
4. Sklep informuje operatora o zwrocie,
5. Operator anuluje zobowiązanie LUB zwraca wpłaconą kwotę.

Scenariusze:
- Klient NIE ZAPŁACIŁ: zobowiązanie anulowane, nic nie płaci,
- Klient JUŻ ZAPŁACIŁ: zwrot przez operatora w ciągu 14 dni.

Sprzedawca informuje operatora w ciągu 3 dni roboczych o każdym zwrocie."
Wyjaśnij różnicę między sytuacją, gdy klient już zapłacił, a gdy jeszcze nie. To eliminuje chaos i zapytania.
Element 5: Ochrona danych osobowych (RODO)
Operator przetwarza dane klientów, więc musisz to ujawnić:
"§B. DANE OSOBOWE PRI PŁATNOŚCI ODROCZONEJ

Wybierając płatność odroczoną, Klient wyraża zgodę na przekazanie
danych do operatora w celu:
- weryfikacji zdolności płatniczej,
- zawarcia umowy o płatność,
- realizacji płatności.

Przekazywane dane:
- imię, nazwisko, PESEL/NIP,
- adres, telefon, e-mail,
- dane zamówienia.

Administrator danych:
- Sprzedawca: dla realizacji zamówienia,
- Operator: dla obsługi płatności [pełne dane operatora].

Podstawa prawna: art. 6 ust. 1 lit. b i f RODO.
Polityka prywatności operatora: [link]."
Przekazywanie danych bez informowania klienta to naruszenie RODO, za które grozi kara do 20 mln euro lub 4% obrotu.
Element 6: Szczególne postanowienia dla rat oprocentowanych
Jeśli oferujesz raty z oprocentowaniem (kredyt konsumencki), dodaj:
"UWAGA – RATY OPROCENTOWANE:

Płatność ratalna z oprocentowaniem to umowa kredytu konsumenckiego.

Przed zawarciem Klient otrzymuje:
- Standardowe Informacje Europejskie,
- Warunki kredytu (RRSO, całkowity koszt, harmonogram).

Operator: [nazwa], wpisany do rejestru instytucji pożyczkowych.

Prawo odstąpienia od kredytu: 14 dni (art. 53 ustawy o kredycie)."
Musisz przestrzegać wymogów ustawy o kredycie konsumenckim – w tym wyświetlać RRSO i całkowity koszt już na stronie produktu.
Najczęstsze błędy i jak ich unikać
Błąd 1: Brak rozgraniczenia odpowiedzialności
Nieprawidłowy zapis: „Sklep oferuje płatność odroczoną. Szczegóły w regulaminie operatora.”
Prawidłowy zapis powinien jasno określać, kto za co odpowiada. W przeciwnym razie klient nie wie, do kogo się zwrócić w razie problemu. To prowadzi do sporów i reklamacji.
Błąd 2: Nieujawnienie kosztów
Nieprawidłowy zapis: „Płatność odroczona bez dodatkowych kosztów.”
Tymczasem klient musi wiedzieć, co się stanie przy opóźnieniu. Omnibus wymaga transparentności kosztów, więc zawsze informuj o potencjalnych odsetkach i kosztach windykacji.
Błąd 3: Pomijanie kwestii RODO
Brak zapisu o przekazywaniu danych operatorowi to poważne naruszenie. Zawsze informuj o celu, zakresie i podstawie prawnej przetwarzania danych. Dodatkowo podaj link do polityki prywatności operatora.
Błąd 4: Niejasna procedura zwrotów
Nieprawidłowy zapis: „Zwroty standardowe, nawet przy płatności odroczonej.”
Klient nie wie, czy ma dalej płacić po zwrocie towaru. W rezultacie powstaje chaos. Dlatego zawsze wyjaśnij dwa scenariusze: gdy klient już zapłacił i gdy jeszcze nie.
Błąd 5: Zbyt ogólne odesłanie
Nieprawidłowy zapis: „Szczegóły w regulaminie PayPo.”
Twój regulamin musi zawierać najważniejsze informacje. Nie możesz przerzucać całej odpowiedzialności na operatora. Klient ma prawo wiedzieć, na co się pisze, przed wyborem płatności.
Wzór kompletnej sekcji regulamin sklepu internetowego
Oto gotowy fragment do skopiowania i dostosowania:
§X. PŁATNOŚĆ ODROCZONA

1. OGÓLNE ZASADY
Sklep oferuje płatność odroczoną przez operatora: PayPo S.A.,
ul. Kanclerska 15, 60-327 Poznań, NIP: 7792469235, KRS: 0000574588.

2. DOSTĘPNOŚĆ
Opcja dostępna dla zamówień 50-10 000 zł, po pozytywnej weryfikacji
przez operatora.

3. WARUNKI
- Termin: 30 dni od zakupu,
- Koszty: brak przy terminowej płatności,
- Opóźnienia: odsetki ustawowe + windykacja wg regulaminu operatora.

4. ZAWARCIE UMOWY
Umowa powstaje po pozytywnej weryfikacji. Jeśli operator odrzuci –
zamówienie anulowane (możesz wybrać inną płatność).

5. ZWROTY
Po zwrocie Sklep informuje operatora, który:
- anuluje zobowiązanie (jeśli nie zapłacono) LUB
- zwraca wpłatę (jeśli zapłacono).

6. DANE OSOBOWE
Dane przekazywane operatorowi do weryfikacji (art. 6 ust. 1 lit. b, f RODO).
Polityka: https://www.paypo.pl/polityka-prywatnosci

7. ODPOWIEDZIALNOŚĆ
Sprzedawca nie odpowiada za decyzje operatora ani windykację.
Kontakt z operatorem: bok@paypo.pl, +48 61 624 53 21.

8. REGULAMIN OPERATORA
Szczegóły: https://www.paypo.pl/regulamin
Dostosuj nazwy, limity i linki do swojego operatora.
Dodatkowe rekomendacje praktyczne
Wyświetlaj informacje już na karcie produktu
Omnibus wymaga, aby klient znał koszty przed wyborem produktu. Jeśli oferujesz raty oprocentowane, pokaż już na karcie:
„Kup teraz, zapłać później – 0% w 30 dni lub 10 rat po 59 zł (RRSO: 0%)”
Testuj klarowność z prawdziwymi klientami
Przed publikacją poproś 3-5 klientów o przeczytanie sekcji o płatnościach. Zapytaj: „Czy rozumiesz, kto za co odpowiada?” Jeśli odpowiedź brzmi „nie jestem pewien” – upraszczaj dalej.
Aktualizuj po zmianie operatora
Gdy zmieniasz operatora (np. z PayPo na Twisto), musisz zaktualizować: nazwę operatora, linki do regulaminu i polityki oraz ewentualne różnice w warunkach.
Monitoruj zmiany u operatora
Operatorzy zmieniają swoje regulaminy (stawki odsetek, koszty windykacji). Sprawdzaj co 6 miesięcy aktualne warunki. Jeśli operator zmieni coś znacząco – zaktualizuj także swój regulamin i poinformuj klientów.
Podsumowanie – checklist do wdrożenia regulamin sklepu internetowego
Twój regulamin sklepu online z płatnościami odroczonymi musi zawierać:
- [ ] Opis formy płatności z nazwą operatora, terminami, kosztami
- [ ] Moment zawarcia umowy (po akceptacji operatora)
- [ ] Podział odpowiedzialności (sklep vs. operator)
- [ ] Procedura odstąpienia (zwrot – dwa scenariusze)
- [ ] Klauzula RODO (przekazywanie danych)
- [ ] Dane kontaktowe operatora
- [ ] Link do regulaminu operatora
- [ ] Informacje o ratach oprocentowanych (jeśli dotyczy)
Jeśli brakuje któregokolwiek elementu – aktualizuj natychmiast. Kary UOKiK nie wybaczają zaniedbań.
Potrzebujesz pomocy? Zamiast ryzykować błędami, rozważ gotowy wzór regulaminu sklepu internetowego, który uwzględnia wszystkie formy płatności. Jest zgodny z wymogami prawnymi 2026 roku i zaoszczędzisz czas na wdrożeniu.