Regulamin sklepu internetowego z płatnościami odroczonymi – co musi zawierać w 2026?
Posiadasz regulamin sklepu internetowego, a czy wiesz, że płatności odroczone to najszybciej rozwijający się segment fintech w polskim e-commerce. Według raportu PayU z grudnia 2025 roku, aż 43% polskich konsumentów korzystało w ostatnim roku z opcji „kup teraz, zapłać później” (BNPL – Buy Now Pay Later), a 67% sklepów internetowych oferuje tę formę płatności. Jednak tylko 31% przedsiębiorców ma prawidłowo skonstruowany regulamin sklepu internetowego uwzględniający specyfikę płatności odroczonych – pozostałe narażają się na kary UOKiK sięgające nawet 200 000 złotych oraz roszczenia konsumentów z tytułu nieuczciwych praktyk.
Płatności odroczone to nie tylko dodatkowa opcja w koszyku – to złożona konstrukcja prawna wymagająca szczegółowych zapisów w regulaminie. W zależności od modelu (ratalna, odroczona bez odsetek, kredyt konsumencki) obowiązują różne przepisy: od ustawy o prawach konsumenta, przez ustawę o kredycie konsumenckim, po regulacje dotyczące pośrednictwa finansowego. Błędy w dokumentacji mogą skutkować nie tylko karami finansowymi, ale również nieważnością umów i masowymi roszczeniami klientów.
Czy Twój regulamin sklepu zawiera wszystkie wymagane informacje o płatnościach odroczonych? Czy wiesz, że oferowanie rat bez odpowiednich zapisów może być traktowane jako nieudzielenie kredytu konsumenckiego wbrew obowiązkowi informacyjnemu? Czy rozumiesz różnicę między płatnością odroczoną a kredytem konsumenckim w kontekście wymogów regulaminu?
W tym artykule szczegółowo omówię wszystkie elementy jakie musi zawierać regulamin sklepu internetowego oferującego płatności odroczone. Dowiesz się jak prawidłowo opisać różne modele płatności rozłożonych, jakie informacje są obowiązkowe zgodnie z ustawą o kredycie konsumenckim, i jak uniknąć najczęstszych błędów które kosztują przedsiębiorców dziesiątki tysięcy złotych kar.
Co to są płatności odroczone i dlaczego wymagają szczególnych zapisów w regulaminie sklepu internetowego?
Płatności odroczone to modele finansowania zakupów pozwalające konsumentowi otrzymać towar natychmiast, a zapłacić później – w ratach lub jednorazowo po określonym czasie. W polskim e-commerce wyróżniamy kilka głównych typów:
Rodzaje płatności odroczonych w sklepach internetowych
1. BNPL 0% bez rat (Pay in 30/60 days)
Konsument otrzymuje towar, a płaci jednorazowo po 30-60 dniach bez dodatkowych kosztów. Popularne rozwiązania: Twisto, PayPo, Klarna.
Czy to kredyt konsumencki? Zazwyczaj NIE (jeśli bez odsetek i prowizji), ale regulamin sklepu musi o tym informować.
2. Płatność w ratach 0% (instalments)
Zakup rozłożony na 3-24 raty bez odsetek i prowizji. Często oferowane przez operatorów płatności lub banki partnerskie.
Czy to kredyt konsumencki? W szarej strefie – jeśli sprzedawca nie pobiera odsetek, ale bank partner tak, wymogi kredytu mogą mieć zastosowanie.
3. Kredyt ratalny (interest-bearing instalments)
Klasyczny kredyt konsumencki z odsetkami, RRSO, pełną dokumentacją kredytową.
Czy to kredyt konsumencki? TAK – pełne wymogi ustawy o kredycie konsumenckim.
4. Odroczenie przez bank/fintech (third-party BNPL)
Sklep współpracuje z podmiotem trzecim (np. PayU Raty, Santander Consumer Bank), który udziela finansowania.
Czy to kredyt konsumencki? Zazwyczaj TAK – bank udziela kredytu, sklep jest pośrednikiem.
Dlaczego regulamin sklepu musi szczegółowo opisywać płatności odroczone?
Po pierwsze: wymogi ustawy o kredycie konsumenckim
Jeśli płatność odroczona stanowi kredyt konsumencki (art. 3 ustawy o kredycie konsumenckim), sprzedawca ma obowiązek przekazać konsumentowi pełną informację przedumowną zawierającą m.in.:
- Rzeczywistą roczną stopę oprocentowania (RRSO)
- Całkowitą kwotę kredytu
- Całkowitą kwotę do zapłaty
- Liczbę i częstotliwość rat
- Warunki wcześniejszej spłaty
Regulamin sklepu internetowego musi zawierać te informacje lub wyraźnie odsyłać do osobnego dokumentu (np. formularz informacyjny operatora płatności).
Po drugie: ochrona przed zarzutem nieuczciwych praktyk
UOKiK wielokrotnie karał sklepy za ukrywanie prawdziwych kosztów płatności odroczonych. Jeśli w koszyku widnieje „0% prowizji”, a de facto konsument płaci ukryte opłaty bankowe – to nieuczciwa praktyka rynkowa.
Po trzecie: jasność umowy
Konsument musi wiedzieć:
- Komu płaci (sklepowi czy bankowi)
- Kiedy płaci (harmonogram rat)
- Ile łącznie zapłaci
- Co się dzieje przy opóźnieniu w płatności
- Czy może wcześniej spłacić bez dodatkowych kosztów
Regulamin sklepu jest naturalnym miejscem na te informacje.
Regulamin sklepu internetowego z BNPL 0% – podstawowe zapisy
Jeśli oferujesz płatności odroczone bez odsetek i prowizji (typ „zapłać za 30 dni”), regulamin sklepu musi zawierać następujące elementy:
Sekcja ogólna o metodach płatności w regulaminie
„§X. METODY PŁATNOŚCI
Sklep oferuje następujące metody płatności: a) Przelew bankowy tradycyjny b) Płatność online (karty, BLIK, przelewy) c) Płatność odroczona – zapłać za 30 dni (operator: PayPo / Twisto / Klarna) d) Raty 0% (3-10 rat bez odsetek) e) Płatność za pobraniem (+15 zł)
Szczegółowe warunki każdej metody opisane są poniżej.”
Opis płatności odroczonej BNPL w regulaminie sklepu
„§X.1 PŁATNOŚĆ ODROCZONA – ZAPŁAĆ ZA 30 DNI
- Płatność odroczona umożliwia otrzymanie towaru natychmiast, a dokonanie płatności w terminie 30 dni od daty zamówienia.
- Usługa świadczona przez: [PayPo S.A.], ul. Kanclerska 15, 60-327 Poznań, NIP: 7773257986, wpisana do rejestru przedsiębiorców KRS pod numerem 0000708688.
- Warunki skorzystania:
- Wartość zamówienia: od 50 zł do 2500 zł
- Wymagana pozytywna weryfikacja zdolności kredytowej przez operatora
- Dostępne tylko dla konsumentów (nie dla firm)
- Dostawa na terenie Polski
- Koszty:
- Brak odsetek
- Brak prowizji
- RRSO: 0%
- Całkowita kwota do zapłaty = cena towaru + koszt dostawy
- Proces płatności: a) Wybór opcji „Zapłać za 30 dni” w koszyku b) Przekierowanie do systemu operatora c) Weryfikacja tożsamości i zdolności kredytowej d) Akceptacja regulaminu operatora płatności e) Potwierdzenie zamówienia f) Sklep wysyła towar g) Konsument płaci operatorowi w ciągu 30 dni
- Opóźnienie w płatności: W przypadku braku płatności w terminie 30 dni, operator może:
- Naliczyć odsetki ustawowe za opóźnienie
- Skierować sprawę do windykacji
- Zgłosić informację do BIG (Biuro Informacji Gospodarczej)
- Wcześniejsza spłata: Konsument może spłacić wcześniej w dowolnym momencie bez dodatkowych kosztów.
- Odstąpienie od umowy: Prawo odstąpienia od umowy sprzedaży (14 dni) działa standardowo. W przypadku odstąpienia, konsument nie ma obowiązku spłaty wobec operatora płatności – Sprzedawca rozlicza się bezpośrednio z operatorem.
- Ochrona danych: Dane osobowe konsumenta są przekazywane operatorowi płatności w celu weryfikacji i obsługi transakcji zgodnie z Polityką Prywatności.
- Szczegółowe warunki: Pełne warunki świadczenia usługi płatności odroczonej dostępne są w regulaminie operatora: [link do regulaminu PayPo/Twisto/Klarna].”
Informacja o weryfikacji kredytowej w regulaminie
Kluczowe jest poinformowanie, że operator sprawdza zdolność kredytową:
„Weryfikacja zdolności kredytowej
Operator płatności odroczonych przeprowadza automatyczną weryfikację zdolności kredytowej konsumenta w oparciu o dane z:
- Biur Informacji Kredytowej (BIK)
- Biur Informacji Gospodarczej (BIG)
- Własnych baz danych operatora
Pozytywna weryfikacja jest warunkiem skorzystania z płatności odroczonej. Sklep nie ma wpływu na decyzję operatora i nie ponosi odpowiedzialności za odmowę udzielenia odroczenia. W przypadku odmowy, konsument może wybrać inną metodę płatności.”
Regulamin sklepu internetowego z ratami 0% – co musi zawierać?
Płatność w ratach bez odsetek (np. 4 raty po 25% wartości zamówienia) jest popularną opcją w sklepach elektroniki, AGD, mebli. Regulamin sklepu internetowego musi szczegółowo opisać mechanizm i warunki.
Podstawowe informacje o ratach w regulaminie sklepu
„§X.2 RATY 0% BEZ ODSETEK
- Sklep oferuje możliwość rozłożenia płatności na raty bez odsetek i prowizji.
- Dostępne opcje:
- 3 raty 0% (zamówienia od 300 zł)
- 5 rat 0% (zamówienia od 500 zł)
- 10 rat 0% (zamówienia od 1000 zł)
- Usługa świadczona przez: [PayU S.A.] / [Bank partnerski], zgodnie z ich regulaminem.
- Koszty:
- RRSO: 0%
- Brak odsetek
- Brak prowizji
- Całkowita kwota do zapłaty = cena towaru + koszt dostawy (podzielona na równe raty)
- Harmonogram spłat:
- Pierwsza rata: w dniu złożenia zamówienia (automatyczne pobranie z karty)
- Kolejne raty: co 30 dni licząc od daty pierwszej raty
- Pobieranie automatyczne z karty kredytowej/debetowej podanej przy składaniu zamówienia
Przykład: Zakup za 1200 zł + 20 zł dostawa = 1220 zł
- 5 rat po 244 zł
- Pierwsza rata: dzień zamówienia
- Pozostałe raty: co 30 dni przez kolejne 4 miesiące”
Wymogi techniczne rat w regulaminie sklepu internetowego
„6. Wymagania:
- Karta kredytowa lub debetowa (Visa, Mastercard)
- Ważność karty minimum 30 dni dłuższa niż termin ostatniej raty
- Karta musi być wydana w Polsce
- Pozytywna weryfikacja przez operatora płatności
- Proces aktywacji rat: a) Wybór opcji „Raty 0%” w koszyku b) Podanie danych karty płatniczej c) Autoryzacja pierwszej raty d) Akceptacja harmonogramu spłat e) Automatyczne potwierdzenie i realizacja zamówienia
- Odsetki za opóźnienie: W przypadku braku środków na karcie w dniu pobrania raty:
- Operator podejmuje próbę pobrania ponownie po 3 dniach
- Po 7 dniach opóźnienia naliczane są odsetki ustawowe
- Po 14 dniach sprawa może zostać przekazana do windykacji
- Wcześniejsza spłata: Konsument może spłacić wszystkie pozostałe raty jednorazowo bez dodatkowych kosztów, kontaktując się z operatorem płatności.”
Odstąpienie od umowy przy ratach – kluczowy zapis w regulaminie
„10. Odstąpienie od umowy przy płatności ratalnej:
W przypadku odstąpienia od umowy sprzedaży w ciągu 14 dni:
- Konsument ma obowiązek natychmiastowego zwrotu wszystkich pobranych rat Sprzedawcy lub operatorowi
- Pozostałe raty (jeszcze niepobrane) są automatycznie anulowane
- Zwrot pieniędzy przez Sprzedawcę następuje po otrzymaniu towaru i potwierdzeniu anulowania rat przez operatora
- Zwrot obejmuje wszystkie pobrane raty pomniejszone o wartość zmniejszenia towaru (jeśli konsument korzystał z niego nadmiernie)”
Regulamin sklepu z kredytem konsumenckim – pełne wymogi ustawowe
Jeśli płatność odroczona stanowi kredyt konsumencki w rozumieniu ustawy (są odsetki, RRSO > 0%, kwota 200-255 550 zł), regulamin sklepu internetowego musi spełniać znacznie bardziej rygorystyczne wymogi.
Kiedy mamy do czynienia z kredytem konsumenckim?
Zgodnie z art. 3 ustawy o kredycie konsumenckim, kredyt konsumencki to:
- Odroczenie zapłaty
- Pożyczka
- Kredyt
- Oraz inna podobna usługa finansowa
Udzielona konsumentowi (nie przedsiębiorcy) na kwotę od 200 zł do 255 550 zł.
Kluczowe: Jeśli bank partnerski pobiera odsetki lub prowizję (nawet jeśli Ty jako sklep nie pobierasz), całość podlega ustawie o kredycie konsumenckim.
Obowiązkowe informacje w regulaminie sklepu oferującego kredyt
„§X.3 KREDYT RATALNY (KREDYT KONSUMENCKI)
- Sklep pośredniczy w udzielaniu kredytu konsumenckiego przez partnera finansowego: [Santander Consumer Bank S.A.], ul. Strzegomska 42c, 53-611 Wrocław, NIP: 8943068947.
- Podstawowe parametry kredytu (przykładowe dla kredytu na 12 miesięcy):
- Całkowita kwota kredytu: 1 000 – 20 000 zł
- Okres kredytowania: 6, 12, 18, 24, 36 miesięcy
- Stała stopa oprocentowania: 10% w skali roku
- RRSO (reprezentatywny przykład): 10,50%
- Całkowita kwota do zapłaty: cena towaru + odsetki
- Wysokość raty miesięcznej: wyliczana indywidualnie
Reprezentatywny przykład: Całkowita kwota kredytu: 5 000 zł Okres kredytowania: 12 miesięcy RRSO: 10,50% Oprocentowanie stałe: 10% w skali roku Całkowita kwota do zapłaty: 5 275 zł 12 rat po 439,58 zł
- Warunki udzielenia kredytu:
- Wiek: 18-75 lat
- Obywatelstwo polskie lub karta stałego pobytu
- Pozytywna weryfikacja zdolności kredytowej
- Brak negatywnych wpisów w BIK/BIG
- Stałe źródło dochodu (umowa o pracę, emerytura, działalność gospodarcza)
- Dodatkowe koszty:
- Prowizja bankowa: 0% (promocja) lub do 5% kwoty kredytu
- Brak ukrytych opłat
- Ubezpieczenie: dobrowolne (szczegóły w dokumentacji kredytowej)
- Proces wnioskowania: a) Wybór opcji „Kredyt ratalny” w koszyku b) Wypełnienie wniosku kredytowego (formularz online) c) Weryfikacja tożsamości (online lub w oddziale banku) d) Decyzja kredytowa (automatyczna lub do 24h) e) Podpisanie umowy kredytowej (e-podpis lub tradycyjnie) f) Wypłata kredytu i realizacja zamówienia
- Prawo odstąpienia od umowy kredytu: Konsument ma prawo odstąpić od umowy kredytu w terminie 14 dni od dnia zawarcia umowy kredytu, zwracając kwotę kredytu wraz z odsetkami naliczonymi od dnia wypłaty do dnia zwrotu (zgodnie z art. 53 ustawy o kredycie konsumenckim).
- Wcześniejsza spłata kredytu: Konsument ma prawo w każdym czasie spłacić kredyt całkowicie lub częściowo. W przypadku wcześniejszej spłaty, przysługuje mu obniżenie całkowitego kosztu kredytu o odsetki i koszty przypadające na pozostały okres kredytowania.
- Szczegółowa informacja przedumowna: Przed zawarciem umowy kredytu konsument otrzymuje Standardowy Europejski Formularz Informacyjny (SEFI) zawierający pełną charakterystykę kredytu. Dokument dostępny jest również na stronie: [link].
- Odpowiedzialność:
- Umowa kredytu zawierana jest bezpośrednio między konsumentem a bankiem
- Sklep pełni wyłącznie rolę pośrednika kredytowego
- Sklep nie ponosi odpowiedzialności za odmowę udzielenia kredytu
- W przypadku odmowy, konsument może wybrać inną metodę płatności”
Formularz SEFI w regulaminie sklepu
Regulamin sklepu internetowego musi zawierać link do Standardowego Europejskiego Formularza Informacyjnego lub załącznik z tym dokumentem. SEFI to ustandaryzowany dokument zawierający wszystkie najważniejsze informacje o kredycie w formacie zrozumiałym dla konsumenta.
„Standardowy Europejski Formularz Informacyjny (SEFI)
Pełna informacja przedumowna dotycząca kredytu konsumenckiego dostępna jest w Standardowym Europejskim Formularzu Informacyjnym, który konsument otrzymuje przed zawarciem umowy kredytu.
Dokument dostępny do pobrania: [link do PDF z SEFI]
SEFI zawiera m.in.:
- Tożsamość i adres kredytodawcy
- Całkowitą kwotę kredytu
- Warunki wypłaty kredytu
- RRSO i całkowitą kwotę do zapłaty
- Oprocentowanie i warunki jego stosowania
- Harmonogram spłat
- Warunki wcześniejszej spłaty
- Prawo odstąpienia od umowy kredytu
- Konsekwencje nieterminowej spłaty”
Regulamin sklepu a partnerzy płatności – kto za co odpowiada?
Jednym z najczęstszych błędów w regulaminach sklepów internetowych oferujących płatności odroczone jest brak jasnego rozgraniczenia odpowiedzialności między sklepem a operatorem płatności.
Zapis o pośrednictwie w regulaminie sklepu internetowego
„§X.4 POŚREDNICTWO W PŁATNOŚCIACH ODROCZONYCH
- Sprzedawca pełni rolę pośrednika między Konsumentem a dostawcą usług finansowych (operator płatności odroczonych, bank).
- Zakres odpowiedzialności Sprzedawcy:
- Prawidłowe przekazanie danych zamówienia do operatora płatności
- Realizacja zamówienia po otrzymaniu potwierdzenia płatności od operatora
- Obsługa reklamacji dotyczących towaru
- Obsługa odstąpienia od umowy sprzedaży
- Zakres odpowiedzialności operatora płatności:
- Weryfikacja zdolności kredytowej konsumenta
- Decyzja o udzieleniu lub odmowie płatności odroczonej
- Pobieranie płatności od konsumenta zgodnie z harmonogramem
- Windykacja należności w przypadku opóźnień
- Ochrona danych osobowych konsumenta
- Brak odpowiedzialności Sprzedawcy: Sprzedawca nie ponosi odpowiedzialności za:
- Odmowę udzielenia płatności odroczonej przez operatora
- Problemy techniczne w systemie operatora płatności
- Opóźnienia w przetwarzaniu płatności po stronie operatora
- Działania windykacyjne podejmowane przez operatora
- Wpisy do BIK/BIG dokonane przez operatora
- W przypadku problemów:
- Sprawy dotyczące towaru (reklamacje, zwroty) – kontakt ze Sprzedawcą
- Sprawy dotyczące płatności (harmonogram, opóźnienia, spłata) – kontakt z operatorem płatności”
Dane kontaktowe operatorów w regulaminie sklepu
Regulamin musi zawierać pełne dane kontaktowe wszystkich partnerów płatności:
„Dane operatorów płatności odroczonych:
PayPo S.A. Adres: ul. Kanclerska 15, 60-327 Poznań NIP: 7773257986, KRS: 0000708688 Kontakt: bok@paypo.pl, tel. +48 61 625 98 60 Regulamin: www.paypo.pl/regulamin
PayU S.A. Adres: ul. Grunwaldzka 186, 60-166 Poznań
NIP: 7792369887, KRS: 0000274399 Kontakt: bok@payu.pl, tel. +48 61 88 27 320 Regulamin: www.payu.pl/regulamin-raty
Santander Consumer Bank S.A. Adres: ul. Strzegomska 42c, 53-611 Wrocław NIP: 8943068947, KRS: 0000008699 Kontakt: infolinia 801 145 000 Regulamin: www.santanderconsumer.pl/regulaminy”
Regulamin sklepu z płatnościami odroczonymi – ochrona danych RODO
Płatności odroczone wiążą się z przetwarzaniem wrażliwych danych finansowych konsumenta. Regulamin sklepu internetowego musi zawierać rozszerzoną klauzulę RODO.
Podstawowa klauzula RODO w regulaminie
„§Y. OCHRONA DANYCH OSOBOWYCH PRZY PŁATNOŚCIACH ODROCZONYCH
- Administratorzy danych:
- Administrator główny: [Nazwa Twojej firmy] – dla danych dotyczących zamówienia i realizacji umowy sprzedaży
- Administrator współpracujący: [Operator płatności] – dla danych przekazanych w celu weryfikacji i obsługi płatności odroczonej
- Zakres przekazywanych danych: W celu umożliwienia płatności odroczonej, Sprzedawca przekazuje operatorowi płatności następujące dane konsumenta:
- Dane osobowe: imię, nazwisko, PESEL, seria i numer dowodu osobistego
- Dane kontaktowe: adres, numer telefonu, adres e-mail
- Dane zamówienia: wartość koszyka, lista produktów
- Dane finansowe: numer karty płatniczej (dla rat), historia zamówień w sklepie
- Cel przetwarzania:
- Weryfikacja tożsamości konsumenta
- Ocena zdolności kredytowej
- Obsługa płatności zgodnie z harmonogramem
- Windykacja należności (w razie opóźnień)
- Zapobieganie oszustwom
- Podstawa prawna:
- Art. 6 ust. 1 lit. b RODO – wykonanie umowy (płatność odroczona)
- Art. 6 ust. 1 lit. f RODO – prawnie uzasadniony interes (weryfikacja, ochrona przed oszustwami)
- Okres przechowywania:
- Przez okres trwania umowy płatności odroczonej
- Przez 6 lat po zakończeniu umowy (wymogi księgowe i podatkowe)
- Dane w BIK/BIG – zgodnie z regulaminami tych biur (zazwyczaj do 5 lat po spłacie)
- Prawa konsumenta:
- Dostęp do danych (w tym wynik scoringu kredytowego)
- Sprostowanie nieprawidłowych danych
- Usunięcie danych (po wygaśnięciu podstawy prawnej)
- Ograniczenie przetwarzania
- Sprzeciw wobec przetwarzania (w określonych przypadkach)
- Przenoszenie danych
- Zautomatyzowane podejmowanie decyzji: Operator płatności stosuje zautomatyzowane podejmowanie decyzji (w tym profilowanie) w celu oceny zdolności kredytowej. Konsument ma prawo do:
- Uzyskania informacji o logice takiego przetwarzania
- Zakwestionowania decyzji
- Wyrażenia własnego stanowiska
- Żądania interwencji człowieka po stronie operatora”
Zgoda na przekazanie danych w regulaminie sklepu
„8. Zgoda na przekazanie danych:
Wybierając płatność odroczoną, konsument wyraża zgodę na przekazanie swoich danych osobowych operatorowi płatności w celu realizacji tej metody płatności. Zgoda jest dobrowolna, ale konieczna do skorzystania z płatności odroczonej.
Konsument może w każdej chwili wycofać zgodę, kontaktując się ze Sprzedawcą, jednak wycofanie zgody nie wpływa na ważność umowy płatności odroczonej już zawartej z operatorem.”
Najczęstsze błędy w regulaminie sklepu z płatnościami odroczonymi
Na podstawie analiz UOKiK i raportów Rzecznika Finansowego, przedstawiam najpoważniejsze błędy popełniane przez sklepy internetowe oferujące płatności odroczone.
Błąd 1: Ukrywanie rzeczywistych kosztów
❌ NIEPRAWIDŁOWY ZAPIS:
„Raty 0% bez żadnych dodatkowych kosztów!”
(a w rzeczywistości bank pobiera prowizję 5%, którą sklep wlicza w cenę towaru)
Dlaczego to nieuczciwa praktyka?
Jeśli faktycznie są koszty (prowizja bankowa wliczona w cenę), konsument musi o tym wiedzieć. UOKiK karze za wprowadzanie w błąd co do kosztów.
Kara UOKiK: 60 000 – 180 000 zł
✅ PRAWIDŁOWY ZAPIS:
„Raty 0% – brak odsetek dla konsumenta. Cena produktu przy wyborze rat może być wyższa o 3-5% ze względu na prowizję bankową wliczoną przez Sprzedawcę w cenę końcową.”
Błąd 2: Brak informacji o RRSO w regulaminie sklepu
❌ NIEPRAWIDŁOWY ZAPIS:
„Oferujemy kredyt ratalny na atrakcyjnych warunkach.”
(brak podania RRSO, oprocentowania, całkowitej kwoty do zapłaty)
Dlaczego to naruszenie?
Ustawa o kredycie konsumenckim wymaga obowiązkowego podania RRSO w każdej reklamie i ofercie kredytu.
Kara UOKiK + Rzecznik Finansowy: 80 000 – 250 000 zł
✅ PRAWIDŁOWY ZAPIS:
„Kredyt ratalny:
- RRSO: 10,50%
- Oprocentowanie stałe: 10% w skali roku
- Całkowita kwota do zapłaty: cena towaru + odsetki (przykład: 5 000 zł → 5 275 zł przy 12 ratach)”
Błąd 3: Brak rozróżnienia BNPL od kredytu konsumenckiego
❌ BŁĄD:
Nazywanie kredytu bankowego z odsetkami „płatnością odroczoną 0%” lub odwrotnie – stosowanie wymogów kredytu konsumenckiego do prostego BNPL bez odsetek.
Dlaczego to problem?
Wprowadza konsumenta w błąd co do charakteru zobowiązania i jego praw.
✅ PRAWIDŁOWE ROZWIĄZANIE:
Jasne rozróżnienie w regulaminie sklepu internetowego:
- Płatność odroczona (BNPL): bez odsetek, RRSO 0%, nie stanowi kredytu konsumenckiego
- Kredyt ratalny: z odsetkami, RRSO > 0%, pełne wymogi ustawy o kredycie konsumenckim
Błąd 4: Nieaktualne dane operatorów w regulaminie
❌ BŁĄD:
Regulamin zawiera dane operatora płatności, z którym sklep już nie współpracuje, lub numer telefonu infolinii który nie istnieje.
Dlaczego to problem?
Konsument nie może skontaktować się z operatorem w sprawie płatności, co może prowadzić do opóźnień i nieporozumień.
✅ PRAWIDŁOWE ROZWIĄZANIE:
Regularne aktualizacje regulaminu (min. co 6 miesięcy) oraz weryfikacja danych kontaktowych partnerów.
Błąd 5: Brak informacji o odstąpieniu przy ratach
❌ BRAK ZAPISU:
Regulamin nie opisuje co się dzieje z ratami gdy konsument odstępuje od umowy sprzedaży w ciągu 14 dni.
Dlaczego to problem?
Konsument nie wie czy musi spłacić wszystkie raty jednorazowo, czy są anulowane, czy musi kontaktować się z bankiem.
Efekt: Masowe reklamacje, spory, interwencje UOKiK.
✅ PRAWIDŁOWY ZAPIS:
„W przypadku odstąpienia od umowy sprzedaży, konsument ma obowiązek niezwłocznego zwrotu wszystkich pobranych rat. Niepobrane raty są automatycznie anulowane przez operatora płatności.”
Jak stworzyć regulamin sklepu internetowego z płatnościami odroczonymi?
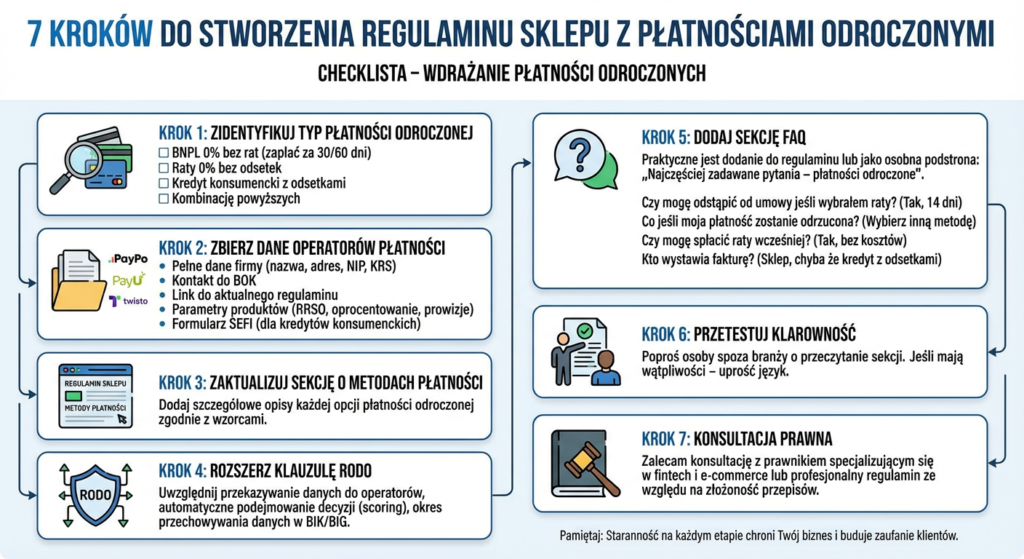
Jeśli wdrażasz lub aktualizujesz płatności odroczone w swoim sklepie, regulamin musi przejść gruntowną aktualizację. Oto plan działania krok po kroku:
Krok 1: Zidentyfikuj typ płatności odroczonej
Określ czy oferujesz:
- [ ] BNPL 0% bez rat (zapłać za 30/60 dni)
- [ ] Raty 0% bez odsetek
- [ ] Kredyt konsumencki z odsetkami
- [ ] Kombinację powyższych
Krok 2: Zbierz dane operatorów płatności
Od każdego partnera (PayPo, PayU, Twisto, bank) uzyskaj:
- Pełne dane firmy (nazwa, adres, NIP, KRS)
- Kontakt do BOK
- Link do aktualnego regulaminu
- Parametry produktów (RRSO, oprocentowanie, prowizje)
- Formularz SEFI (dla kredytów konsumenckich)
Krok 3: Zaktualizuj sekcję o metodach płatności
Dodaj do regulaminu sklepu szczegółowe opisy każdej opcji płatności odroczonej zgodnie z wzorcami przedstawionymi wcześniej w artykule.
Krok 4: Rozszerz klauzulę RODO
Uwzględnij przekazywanie danych do operatorów płatności, automatyczne podejmowanie decyzji (scoring), okres przechowywania danych w BIK/BIG.
Krok 5: Dodaj sekcję FAQ
Praktyczne jest dodanie do regulaminu lub jako osobna podstrona:
„Najczęściej zadawane pytania – płatności odroczone
Czy mogę odstąpić od umowy jeśli wybrałem raty? Tak, prawo odstąpienia (14 dni) działa normalnie. Musisz zwrócić pobrane raty, a niepobrane zostaną anulowane.
Co jeśli moja płatność zostanie odrzucona przez operatora? Możesz wybrać inną metodę płatności. Sklep nie ma wpływu na decyzje operatora.
Czy mogę spłacić raty wcześniej? Tak, bez dodatkowych kosztów. Skontaktuj się z operatorem płatności.
Kto wystawia fakturę – sklep czy operator? Fakturę za towar wystawia sklep. Operator płatności nie wystawia faktury (chyba że w przypadku kredytu z odsetkami – wtedy osobna faktura za usługę kredytu).”
Krok 6: Przetestuj klarowność
Poproś kilka osób spoza branży (znajomi, rodzina) o przeczytanie sekcji o płatnościach odroczonych i zapytaj czy wszystko rozumieją. Jeśli mają wątpliwości – uprość język.
Krok 7: Konsultacja prawna
Ze względu na złożoność przepisów (ustawa o kredycie konsumenckim, RODO, ochrona konsumentów), zalecam konsultację z prawnikiem specjalizującym się w fintech i e-commerce lub skorzystanie z profesjonalnego regulaminu sklepu internetowego uwzględniającego płatności odroczone.
Podsumowanie – regulamin sklepu z płatnościami odroczonymi to inwestycja w bezpieczeństwo
Regulamin sklepu internetowego z płatnościami odroczonymi to znacznie bardziej skomplikowany dokument niż standardowy regulamin. Wymaga uwzględnienia przepisów o kredycie konsumenckim, ochronie danych osobowych, pośrednictwie finansowym i transparentności kosztów.
Kluczowe elementy które musi zawierać regulamin sklepu z płatnościami odroczonymi:
- Jasne rozróżnienie typów płatności (BNPL 0%, raty 0%, kredyt z odsetkami)
- Pełne parametry finansowe – RRSO, oprocentowanie, całkowita kwota do zapłaty
- Dane wszystkich operatorów płatności z aktualnymi kontaktami
- Procedury weryfikacji zdolności kredytowej
- Harmonogramy spłat i konsekwencje opóźnień
- Prawa konsumenta – odstąpienie, wcześniejsza spłata, reklamacje
- Rozszerzona klauzula RODO – przekazywanie danych, scoring, BIK/BIG
- Podział odpowiedzialności sklep vs operator płatności
- Link do SEFI (dla kredytów konsumenckich)
Koszty profesjonalnego przygotowania regulaminu z płatnościami odroczonymi to 1500-3000 złotych. Koszty braku prawidłowego regulaminu to potencjalne kary UOKiK (80 000 – 250 000 zł), Rzecznika Finansowego, przegrane spory z konsumentami i utrata zaufania klientów.
Nie oszczędzaj na regulaminie. Płatności odroczone to potężne narzędzie zwiększania konwersji (średnio o 30-40%), ale tylko jeśli są wdrożone zgodnie z prawem i opisane w sposób transparentny dla konsumentów.